Domain luxushaus-bauen.de kaufen?
Wir ziehen mit dem Projekt
luxushaus-bauen.de um.
Sind Sie am Kauf der Domain
luxushaus-bauen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain luxushaus-bauen.de kaufen?
Wie berechnet man den Rückkaufswert einer Versicherungspolice? Was beeinflusst den Rückkaufswert einer Lebensversicherung?
Der Rückkaufswert einer Versicherungspolice wird durch die Summe der eingezahlten Beiträge abzüglich der Kosten und Gebühren berechnet. Faktoren wie die Laufzeit der Police, die Höhe der Beiträge und die Art der Versicherung beeinflussen den Rückkaufswert einer Lebensversicherung. Auch die aktuellen Zinsen und die Performance der Kapitalanlagen des Versicherungsunternehmens können den Rückkaufswert beeinflussen. **
Welche Faktoren beeinflussen den Rückkaufswert einer Lebensversicherung? Und wie kann man den Rückkaufswert berechnen?
Die wichtigsten Faktoren, die den Rückkaufswert einer Lebensversicherung beeinflussen, sind die Laufzeit der Police, die Höhe der eingezahlten Beiträge und die aktuellen Zinsen. Um den Rückkaufswert zu berechnen, werden in der Regel die bisher eingezahlten Beiträge abzüglich der Kosten und Gebühren der Versicherungsgesellschaft berücksichtigt. Es gibt auch Online-Rechner, die dabei helfen können, den Rückkaufswert einer Lebensversicherung zu ermitteln. **

Ähnliche Suchbegriffe für Rückkaufswert
Top-Angebote
Produkte zum Begriff Rückkaufswert:
-
Linhardt, Achim: Besser bauen, besser wohnenBesser bauen, besser wohnen , Das 100-Ideen-Buch , Lüfterblätter > Motorkühlung , Erscheinungsjahr: 20151005, Autoren: Linhardt, Achim, Seitenzahl/Blattzahl: 192, Abbildungen: Mit 450 Abbildungen, Keyword: bauplanung; buch; bücher; dachbegrünung; diy; einfamilienhaus; grundrissplanung; hausbau; kostensparen; küchenplanung; photovoltaik; renovieren; unterkellerung, Fachschema: Hausbau~Hochbau / Hausbau~Renovierung~Umbau, Fachkategorie: Hausrenovierung und -ausbau, Warengruppe: HC/Innenarchitektur/Design, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 218, Breite: 202, Höhe: 22, Gewicht: 784, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie kann der Rückkaufswert einer Versicherungspolice berechnet werden? Was beeinflusst den Rückkaufswert einer Lebensversicherung?
Der Rückkaufswert einer Versicherungspolice wird in der Regel durch die Versicherungsgesellschaft berechnet und basiert auf den eingezahlten Beiträgen abzüglich der Kosten und Gebühren. Der Rückkaufswert einer Lebensversicherung wird unter anderem von der Laufzeit, dem Versicherungstyp, den eingezahlten Beiträgen und den aktuellen Zinsen beeinflusst. **
-
Wann bekomme ich den Rückkaufswert?
Der Rückkaufswert wird normalerweise ausgezahlt, wenn du deine Police vor Ablauf kündigst. Die genaue Höhe des Rückkaufswerts hängt von verschiedenen Faktoren ab, wie z.B. der Laufzeit der Police, den eingezahlten Beiträgen und den bereits gezahlten Versicherungsleistungen. Es ist wichtig zu beachten, dass der Rückkaufswert in der Regel niedriger ist als die Summe der eingezahlten Beiträge, da auch Verwaltungskosten und Risikoprämien abgezogen werden. Bevor du deine Police kündigst, solltest du dich daher genau über die Höhe des Rückkaufswerts informieren. **
-
Was ist der garantierte Rückkaufswert?
Der garantierte Rückkaufwert ist der Betrag, den eine Versicherungsgesellschaft dem Versicherungsnehmer auszahlt, wenn er seine Police vorzeitig kündigt. Dieser Wert wird bei Vertragsabschluss festgelegt und basiert auf den eingezahlten Prämien abzüglich der Kosten und Gebühren. Er dient als Sicherheitsnetz für den Versicherungsnehmer, falls er die Police aus irgendeinem Grund vor Ablauf der Laufzeit kündigen muss. Es ist wichtig zu beachten, dass der garantierte Rückkaufwert in der Regel niedriger ist als der tatsächliche Barwert der Police, da die Versicherungsgesellschaft auch ihre Kosten decken muss. Es lohnt sich daher, vor Vertragsabschluss die genauen Bedingungen und Konditionen für den garantierten Rückkaufwert zu prüfen. **
-
Was bedeutet Rückkaufswert bei Risikolebensversicherung?
Der Rückkaufwert bei einer Risikolebensversicherung bezieht sich auf den Betrag, den der Versicherungsnehmer erhalten kann, wenn er die Police vor Ablauf der Laufzeit kündigt. Dieser Wert wird durch die Beiträge und die bereits gezahlten Prämien abzüglich der Kosten und Gebühren der Versicherung berechnet. In der Regel ist der Rückkaufwert in den ersten Jahren der Police relativ niedrig, da die Kosten und Gebühren zu Beginn höher sind. Es ist wichtig zu beachten, dass der Rückkaufwert nicht mit der Todesfallleistung der Versicherung verwechselt werden sollte, da diese im Falle des Todes des Versicherten an die Begünstigten ausgezahlt wird. Es ist ratsam, sich vor der Kündigung einer Risikolebensversicherung über den Rückkaufwert und mögliche Konsequenzen zu informieren. **


Was versteht man unter Rückkaufswert?
Was versteht man unter Rückkaufwert? Der Rückkaufwert ist der Betrag, den eine Versicherungsgesellschaft einem Versicherungsnehmer auszahlt, wenn dieser seine Police vor Ablauf der Vertragslaufzeit kündigt. Er setzt sich aus den eingezahlten Beiträgen abzüglich der Kosten und einer eventuellen Abschlussprovision zusammen. Der Rückkaufwert ist in der Regel niedriger als die Summe der eingezahlten Beiträge, da die Versicherungsgesellschaft auch Kosten für Verwaltung und Risikoabsicherung abzieht. Es ist wichtig, den Rückkaufwert einer Versicherungspolice zu kennen, bevor man eine vorzeitige Kündigung in Betracht zieht. **
Hat eine Risiko Lebensversicherung einen Rückkaufswert?
Hat eine Risiko Lebensversicherung einen Rückkaufwert? Nein, eine Risiko Lebensversicherung hat in der Regel keinen Rückkaufwert, da sie keinen Sparanteil enthält. Bei einer Risikolebensversicherung zahlt die Versicherungsgesellschaft im Todesfall des Versicherten eine vorher vereinbarte Summe an die Begünstigten aus. Es handelt sich also um eine reine Risikoabsicherung ohne Kapitalaufbau. Im Gegensatz dazu haben Kapitallebensversicherungen oder Rentenversicherungen einen Rückkaufwert, da sie neben dem Todesfallschutz auch eine Spar- oder Anlagekomponente beinhalten. **
Top-Angebote
Produkte zum Begriff Rückkaufswert:
-
K+W Komfort & Wohnen "Wave, Drehstuhl, Polsterstuhl" () Design-Drehstuhl, Drehteller in Edelstahloptik>>Wave >Wave >Wave<< können Sie ihren Dining-Bereich sehr ansprechend neu gestalten. Im Lieferumfang sind ein Aufbau- und Premiumservice inklusive. Dieser Drehsessel vereint außergewöhnliches Design und Sitzkomfort., Produktdetails: Details Sitzfläche: gepolstert, Details Rückenlehne: gepolstert, Einsatzbereich: Dielenboden, Fliesenboden, Laminatboden, PVC-Boden, Parkettboden, Teppichboden, Modell: 6080-1C, Kombinierbar mit: 217Wave4130BK, 217Wave5279ET, Markeninformationen: Die Begeisterung der K+W Polstermöbel wird nicht nur durch unsere Produkte bestimmt, sondern auch durch die von Erfindern, Pionieren und Konstrukteuren geprägte Unternehmensgeschichte. Seit der Unternehmungsgründung im Jahr 1799 in Lichtenfels haben wir uns von der ehemaligen Korbmacherei zu einem der führenden Speisezimmer-Hersteller in Europa entwickelt. Seit 2007 sind wir Mitglied der Himolla-Gruppe. Dank eigener Entwicklung, Kreativiät und Leidenschaft sind wir flexibler Partner für unsere Kunden und Trendsetter zugleich. Heute ist K+W mit rund 500 Mitarbeitern an europaweiten Produktions- und Lagerstätten vertreten, darunter am Standort in Mitwitz/Oberfranken. In neuen Trends und Entwicklungen sehen wir Chancen - für das Produkt, die Gesellschaft und dem Kunden. Aus diesem Grund richten wir unsere Strategie stetig auf künftige Herausforderungen aus. Als Möbelhersteller ist K+W mit dem Zertifikat des goldenem M ausgezeichnet, ist Mitglied im Klimapakt der Gütegemeinschaft Möbel, in dem wir uns verpflichten, einen maßgeblichen Beitrag zur Erhaltung unserer Umwelt zu leisten., Ausstattung & Funktionen: Funktionen: Drehfunktion, Art Gestell: Drehfuß, Maßangaben: Breite: 62 cm, Tiefe: 61 cm, Höhe: 86 cm, Gewicht: 21 kg, Sitzbreite vorne: 42, Sitzbreite hinten: 36, Sitztiefe: 49 cm, Sitzhöhe: 50 cm, Belastbarkeit maximal: 110 kg, Hinweis Maßangaben: Alle Angaben sind ca.-Maße., Material: Bezug: Leder Longlife BRONCO, Lederart: Long-Life-Leder, Material Gestell: Metall, Information Materialzusammensetzung: Bronco: Nappaleder pigmentiert, Dickleder, 1,3/1,5mm, mit rustikal gekörnten Narbenbild, Farbe: Farbe Gestell: Drehteller in Edelstahloptik gebürstet, Farbhinweise: Bitte beachten Sie, dass bei Online-Bildern der Artikel die Farben auf dem heimischen Monitor von den Originalfarbtönen abweichen können., Farbbezeichnung: nachtblau, Lieferung & Montage: Lieferzustand: montiert, Hinweise: Pflegehinweise: Bitte beachten Sie die Pflegehinweise gemäß dem beiliegenden Produkt- und Materialpass., Pflegehinweise Bezug: Bitte beachten Sie die Pflegehinweise im beiliegenden Produkt- und Materialpass., Qualitätssiegel: Das Goldene M, Gütesiegel der DGM, Wissenswertes: Wissenswertes: Gestellaufbau: , - Gestell: Metallgestell mit Schichtholz, - Polsteraufbau Sitz aus hochwertigem Kaltschaum mit Diolenabdeckung, Metallrahmen mit elastischen Gurten, - Polsteraufbau Rücken aus hochwertigem Kaltschaum mit Diolenabdeckung, Metallrahmen, Legere Polsterung, Serie: Serie: Wave988,90 €*Versand: 39,95 €Sichere Weiterleitung zum Anbieter
-
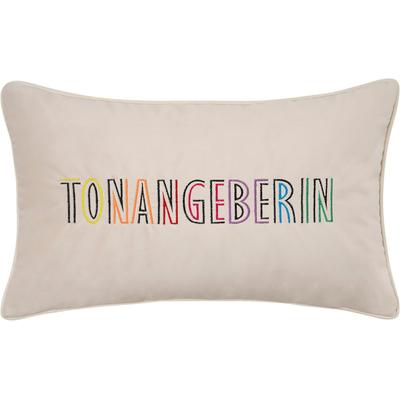
Dekokissen PAD "TONANGEBERIN", beige (schriftzug), B:30cm L:50cm, Polyester, Dekokissen_Sitzkissen_Kissenhüllen, German Design Award Winner – ausgezeichnete ExklusivitätDekokissen TONANGEBERIN von Pad Home Design: Made in Europe garantiert erstklassige Verarbeitung., Set-Bestandteile: Anzahl Teile: 1 Stk., Maßangaben: Länge: 50 cm, Breite: 30 cm, Optik/Stil: Optik: Schriftzug, Material: Materialzusammensetzung:...30,40 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet man den Rückkaufswert einer Versicherungspolice? Was beeinflusst den Rückkaufswert einer Lebensversicherung?
Der Rückkaufswert einer Versicherungspolice wird durch die Summe der eingezahlten Beiträge abzüglich der Kosten und Gebühren berechnet. Faktoren wie die Laufzeit der Police, die Höhe der Beiträge und die Art der Versicherung beeinflussen den Rückkaufswert einer Lebensversicherung. Auch die aktuellen Zinsen und die Performance der Kapitalanlagen des Versicherungsunternehmens können den Rückkaufswert beeinflussen. **
-
Welche Faktoren beeinflussen den Rückkaufswert einer Lebensversicherung? Und wie kann man den Rückkaufswert berechnen?
Die wichtigsten Faktoren, die den Rückkaufswert einer Lebensversicherung beeinflussen, sind die Laufzeit der Police, die Höhe der eingezahlten Beiträge und die aktuellen Zinsen. Um den Rückkaufswert zu berechnen, werden in der Regel die bisher eingezahlten Beiträge abzüglich der Kosten und Gebühren der Versicherungsgesellschaft berücksichtigt. Es gibt auch Online-Rechner, die dabei helfen können, den Rückkaufswert einer Lebensversicherung zu ermitteln. **
-
Wie kann der Rückkaufswert einer Versicherungspolice berechnet werden? Was beeinflusst den Rückkaufswert einer Lebensversicherung?
Der Rückkaufswert einer Versicherungspolice wird in der Regel durch die Versicherungsgesellschaft berechnet und basiert auf den eingezahlten Beiträgen abzüglich der Kosten und Gebühren. Der Rückkaufswert einer Lebensversicherung wird unter anderem von der Laufzeit, dem Versicherungstyp, den eingezahlten Beiträgen und den aktuellen Zinsen beeinflusst. **
-
Wann bekomme ich den Rückkaufswert?
Der Rückkaufswert wird normalerweise ausgezahlt, wenn du deine Police vor Ablauf kündigst. Die genaue Höhe des Rückkaufswerts hängt von verschiedenen Faktoren ab, wie z.B. der Laufzeit der Police, den eingezahlten Beiträgen und den bereits gezahlten Versicherungsleistungen. Es ist wichtig zu beachten, dass der Rückkaufswert in der Regel niedriger ist als die Summe der eingezahlten Beiträge, da auch Verwaltungskosten und Risikoprämien abgezogen werden. Bevor du deine Police kündigst, solltest du dich daher genau über die Höhe des Rückkaufswerts informieren. **
Ähnliche Suchbegriffe für Rückkaufswert
-
Linhardt, Achim: Besser bauen, besser wohnenBesser bauen, besser wohnen , Das 100-Ideen-Buch , Lüfterblätter > Motorkühlung , Erscheinungsjahr: 20151005, Autoren: Linhardt, Achim, Seitenzahl/Blattzahl: 192, Abbildungen: Mit 450 Abbildungen, Keyword: bauplanung; buch; bücher; dachbegrünung; diy; einfamilienhaus; grundrissplanung; hausbau; kostensparen; küchenplanung; photovoltaik; renovieren; unterkellerung, Fachschema: Hausbau~Hochbau / Hausbau~Renovierung~Umbau, Fachkategorie: Hausrenovierung und -ausbau, Warengruppe: HC/Innenarchitektur/Design, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 218, Breite: 202, Höhe: 22, Gewicht: 784, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bauen im Bestand. Wohnen / Building in Existing Contexts. LivingBauen im Bestand. Wohnen / Building in Existing Contexts. Living , Building measures in existing buildings is of crucial importance for the path to a climate-neutral future. Nevertheless, continuing to build not only requires planners to take great care in planning, but also to be patient and imaginative when dealing with unforeseeable problems. This book chronicles outstanding quality of living conditions that can be created through alterations and conversions, refurbishments, renovations and modernisations carried out on existing buildings. It shows 26 exciting best practice projects from the years 2017 to 2023 - from a converted church in London to a multi-storey car park extension in Cologne. Detailed drawings at a 1:20 scale provide a precise picture of each of the construction solutions along with floor plans and sections. , Zylinderköpfe > Motoren & Motorteile , Erscheinungsjahr: 202409, Produktform: Leinen, Autoren: Hofmeister, Sandra, Redaktion: Hofmeister, Sandra, Seitenzahl/Blattzahl: 296, Abbildungen: zahlreiche Abbildungen und Fotos, Themenüberschrift: ARCHITECTURE / Buildings / General, Keyword: Umbau; Umnutzung; Sanierung; Modernisierung; Wohnqualität, Fachschema: Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur~Haus / Wohnhaus~Wohnhaus, Fachkategorie: Architektur: Wohngebäude, Warengruppe: HC/Architektur, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 296, Breite: 225, Höhe: 23, Gewicht: 1292, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,69,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
K+W Komfort & Wohnen "Wave, Drehstuhl, Polsterstuhl" () Design-Drehstuhl, Drehteller in Edelstahloptik>>Wave >Wave >Wave<< können Sie ihren Dining-Bereich sehr ansprechend neu gestalten. Im Lieferumfang sind ein Aufbau- und Premiumservice inklusive. Dieser Drehsessel vereint außergewöhnliches Design und Sitzkomfort., Produktdetails: Details Sitzfläche: gepolstert, Details Rückenlehne: gepolstert, Einsatzbereich: Dielenboden, Fliesenboden, Laminatboden, PVC-Boden, Parkettboden, Teppichboden, Modell: 6080-1C, Kombinierbar mit: 217Wave4130BK, 217Wave5279ET, Markeninformationen: Die Begeisterung der K+W Polstermöbel wird nicht nur durch unsere Produkte bestimmt, sondern auch durch die von Erfindern, Pionieren und Konstrukteuren geprägte Unternehmensgeschichte. Seit der Unternehmungsgründung im Jahr 1799 in Lichtenfels haben wir uns von der ehemaligen Korbmacherei zu einem der führenden Speisezimmer-Hersteller in Europa entwickelt. Seit 2007 sind wir Mitglied der Himolla-Gruppe. Dank eigener Entwicklung, Kreativiät und Leidenschaft sind wir flexibler Partner für unsere Kunden und Trendsetter zugleich. Heute ist K+W mit rund 500 Mitarbeitern an europaweiten Produktions- und Lagerstätten vertreten, darunter am Standort in Mitwitz/Oberfranken. In neuen Trends und Entwicklungen sehen wir Chancen - für das Produkt, die Gesellschaft und dem Kunden. Aus diesem Grund richten wir unsere Strategie stetig auf künftige Herausforderungen aus. Als Möbelhersteller ist K+W mit dem Zertifikat des goldenem M ausgezeichnet, ist Mitglied im Klimapakt der Gütegemeinschaft Möbel, in dem wir uns verpflichten, einen maßgeblichen Beitrag zur Erhaltung unserer Umwelt zu leisten., Ausstattung & Funktionen: Funktionen: Drehfunktion, Art Gestell: Drehfuß, Maßangaben: Breite: 62 cm, Tiefe: 61 cm, Höhe: 86 cm, Gewicht: 21 kg, Sitzbreite vorne: 42, Sitzbreite hinten: 36, Sitztiefe: 49 cm, Sitzhöhe: 50 cm, Belastbarkeit maximal: 110 kg, Hinweis Maßangaben: Alle Angaben sind ca.-Maße., Material: Bezug: Leder Longlife BRONCO, Lederart: Long-Life-Leder, Material Gestell: Metall, Information Materialzusammensetzung: Bronco: Nappaleder pigmentiert, Dickleder, 1,3/1,5mm, mit rustikal gekörnten Narbenbild, Farbe: Farbe Gestell: Drehteller in Edelstahloptik gebürstet, Farbhinweise: Bitte beachten Sie, dass bei Online-Bildern der Artikel die Farben auf dem heimischen Monitor von den Originalfarbtönen abweichen können., Farbbezeichnung: schoko, Lieferung & Montage: Lieferzustand: montiert, Hinweise: Pflegehinweise: Bitte beachten Sie die Pflegehinweise gemäß dem beiliegenden Produkt- und Materialpass., Pflegehinweise Bezug: Bitte beachten Sie die Pflegehinweise im beiliegenden Produkt- und Materialpass., Qualitätssiegel: Das Goldene M, Gütesiegel der DGM, Wissenswertes: Wissenswertes: Gestellaufbau: , - Gestell: Metallgestell mit Schichtholz, - Polsteraufbau Sitz aus hochwertigem Kaltschaum mit Diolenabdeckung, Metallrahmen mit elastischen Gurten, - Polsteraufbau Rücken aus hochwertigem Kaltschaum mit Diolenabdeckung, Metallrahmen, Legere Polsterung, Serie: Serie: Wave699,00 €*Versand: 39,95 €Sichere Weiterleitung zum Anbieter
-
Was ist der garantierte Rückkaufswert?
Der garantierte Rückkaufwert ist der Betrag, den eine Versicherungsgesellschaft dem Versicherungsnehmer auszahlt, wenn er seine Police vorzeitig kündigt. Dieser Wert wird bei Vertragsabschluss festgelegt und basiert auf den eingezahlten Prämien abzüglich der Kosten und Gebühren. Er dient als Sicherheitsnetz für den Versicherungsnehmer, falls er die Police aus irgendeinem Grund vor Ablauf der Laufzeit kündigen muss. Es ist wichtig zu beachten, dass der garantierte Rückkaufwert in der Regel niedriger ist als der tatsächliche Barwert der Police, da die Versicherungsgesellschaft auch ihre Kosten decken muss. Es lohnt sich daher, vor Vertragsabschluss die genauen Bedingungen und Konditionen für den garantierten Rückkaufwert zu prüfen. **
-
Was bedeutet Rückkaufswert bei Risikolebensversicherung?
Der Rückkaufwert bei einer Risikolebensversicherung bezieht sich auf den Betrag, den der Versicherungsnehmer erhalten kann, wenn er die Police vor Ablauf der Laufzeit kündigt. Dieser Wert wird durch die Beiträge und die bereits gezahlten Prämien abzüglich der Kosten und Gebühren der Versicherung berechnet. In der Regel ist der Rückkaufwert in den ersten Jahren der Police relativ niedrig, da die Kosten und Gebühren zu Beginn höher sind. Es ist wichtig zu beachten, dass der Rückkaufwert nicht mit der Todesfallleistung der Versicherung verwechselt werden sollte, da diese im Falle des Todes des Versicherten an die Begünstigten ausgezahlt wird. Es ist ratsam, sich vor der Kündigung einer Risikolebensversicherung über den Rückkaufwert und mögliche Konsequenzen zu informieren. **
-
Was versteht man unter Rückkaufswert?
Was versteht man unter Rückkaufwert? Der Rückkaufwert ist der Betrag, den eine Versicherungsgesellschaft einem Versicherungsnehmer auszahlt, wenn dieser seine Police vor Ablauf der Vertragslaufzeit kündigt. Er setzt sich aus den eingezahlten Beiträgen abzüglich der Kosten und einer eventuellen Abschlussprovision zusammen. Der Rückkaufwert ist in der Regel niedriger als die Summe der eingezahlten Beiträge, da die Versicherungsgesellschaft auch Kosten für Verwaltung und Risikoabsicherung abzieht. Es ist wichtig, den Rückkaufwert einer Versicherungspolice zu kennen, bevor man eine vorzeitige Kündigung in Betracht zieht. **
-
Hat eine Risiko Lebensversicherung einen Rückkaufswert?
Hat eine Risiko Lebensversicherung einen Rückkaufwert? Nein, eine Risiko Lebensversicherung hat in der Regel keinen Rückkaufwert, da sie keinen Sparanteil enthält. Bei einer Risikolebensversicherung zahlt die Versicherungsgesellschaft im Todesfall des Versicherten eine vorher vereinbarte Summe an die Begünstigten aus. Es handelt sich also um eine reine Risikoabsicherung ohne Kapitalaufbau. Im Gegensatz dazu haben Kapitallebensversicherungen oder Rentenversicherungen einen Rückkaufwert, da sie neben dem Todesfallschutz auch eine Spar- oder Anlagekomponente beinhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.